“Lo comido y lo bailado” estas Fiestas Patrias no lo quita nadie, o algo similar suele decirse en festividades como esta, donde las personas y familias invierten en un tiempo de celebración en familia con conversación, baile y comida… mucha comida.
Para aquellos que se movieron a otra ciudad o localidad, también quedarán los recuerdos del viaje y los lugares que conocieron -además del gasto en bencina y peajes-.
Y, sin embargo, todo lo bueno no dura para siempre y a septiembre le queda algo más de una semana. En estos días es donde surge una especie de “resaca” financiera y toca exprimir hasta el último peso la billetera para llegar a fin de mes sin recurrir al endeudamiento, por lo que podría ser una buena idea revisar el presupuesto e, incluso, buscar los llamados “gastos hormiga” y eliminarlos.
Sobreviviendo a la “resaca financiera” en la semana post Fiestas Patrias
Para estos próximos días de “dieta” financiera, la experta y analista de mercados de XTB, Emanoelle Santos, propone pensar la semana como un tema “de administración de caja, no de ahorro de largo plazo”.
¿Cómo se traduce esto? Primero, ver cuánto dinero queda después de hacer una separación que considere lo siguiente: alimentación, transporte, servicios básicos -si hay que pagar agua, luz, teléfono, gastos comunes o similares- y aquellas cuotas que vencen antes de que llegue el próximo sueldo.
“Ese remanente, y no el saldo completo de la cuenta, es lo que realmente puede gastarse. A partir de ahí, sirve dividirlo por los días que faltan y fijar un monto máximo para gastos discrecionales -no esenciales-“, resaltó Emanoelle.
Javier Mella, doctor en Finanzas y académico de la Facultad de Ingeniería y Ciencias Aplicadas de la Universidad de los Andes (Uandes) agregó que lo principal es “siempre llevar un presupuesto, cumplirlo idealmente y controlar las desviaciones”.
Ese presupuesto no debe ser necesariamente complejo, sino que “permita llevar un seguimiento sin un desgaste mayor”.
Ahora bien, algo en que ambos coinciden es evitar recurrir al crédito, dado que post 18 se puede estar en una situación de capacidad de pago cero o cerca.
“En esa semana final, por tanto, el ajuste más efectivo suele venir de congelar temporalmente delivery, compras impulsivas y salidas adicionales, concentrar compras de alimentos y evitar que pequeños gastos terminen arrastrando deuda hacia el mes siguiente”, concluyó al respecto Emanoelle, mientras que Mella llamó a evitar los créditos más caros, como los avances en efectivo o tarjetas de crédito sin pagar el monto total o seleccionar cuotas fijas.
Gastos hormiga: qué son y cómo pueden dar “aire” a la billetera
A la hora de hablar de cómo manejar la plata, algo que sale a colación son los llamados “gastos hormiga” que, como su nombre lo dice, son “pequeños como hormigas” pero que, al ampliar la panorámica, significan una buena cantidad de dinero que podría enfocarse en otras cosas.
La experta de XTB los define así: “Son consumos que normalmente no estaban en el presupuesto y que, al pagarse en montos pequeños, no generan la misma sensación de gasto que una compra grande. Más que el tamaño de cada compra, el problema es la repetición y la falta de decisión consciente”.
Algunos de los ejemplos por excelencia de gastos hormiga son:
.- Las suscripciones a plataformas que no se usan activamente y están olvidadas.
.- Café, comida rápida.
.- Taxis o transporte de aplicación.
.- Compras impulsivas (“porque me gustó, porque me lo merezco”).
.- Pedir comida por delivery.
.- El costo del delivery de comida o reparto de productos comprados online.
.- Snacks (galletas, dulces, chicles, pastillas)
.- Y un innumerable etc.
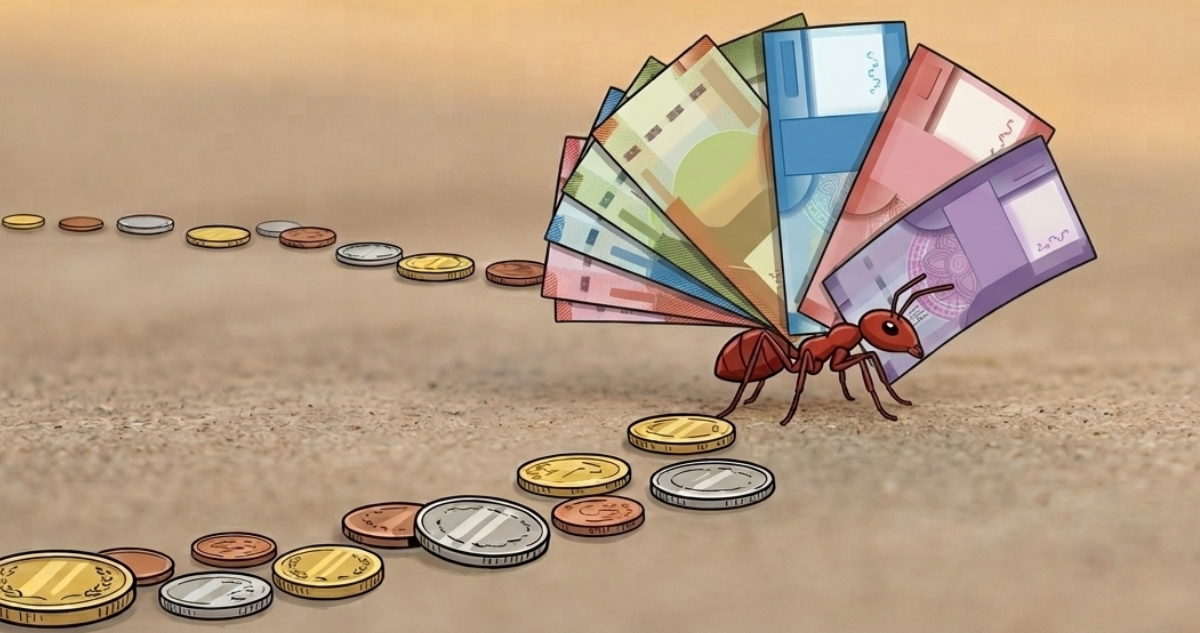
“En general, es bueno eliminarlos, o al menos tenerlos presupuestados para que no se descontrolen. Uno podría intentar eliminar algún café o snack al pasar, mejor aún si no es saludable”, ejemplificó el académico de la Uandes.
Y Emanoelle, a su vez, remarcó que post 18 los gastos hormiga se pueden volver relevantes, “porque el hogar entra en la última parte del mes con menos liquidez y con buena parte de los gastos fijos todavía comprometidos”.
“El costo real del gasto hormiga no siempre termina siendo el precio del café, el despacho o la compra impulsiva, sino el costo financiero que aparece si ese consumo termina desplazando gastos esenciales hacia deuda. Por eso identificarlos sirve menos para eliminar pequeños gustos y más para evitar que gastos de baja prioridad terminen financiándose con ingresos del mes siguiente”, sentenció.
Por ejemplo: un café puede costar $3.500, se puede decir que es una compra ‘pequeña’.
Pero, si se hace cada dos días a la semana laboral -por ejemplo, lunes, miércoles y viernes- ya son $10.500 a la semana; unos $42 mil al mes aproximadamente y $504 mil en todo un año.
Si ese ejercicio se extrapola a otros gastos, la cifra se dispara.
¿Qué hacer tras eliminar el gasto hormiga?
Tras identificar y hacer frente a estas “hormiguitas”, puede nacer la tentación de gastar ese dinero que queda en otras cosas. ¿Pero esto es realmente efectivo?
Si bien Javier Mella reconoce que se pueden hacer “muchas cosas”, como primer punto recomienda que, si se tienen deudas, sobre todo aquellas caras, lo mejor es pagarlas con esos dineros que antes se llevaban los gastos hormiga.
Luego, una meta puede ser crear un fondo de emergencia (usualmente con dinero suficiente para cubrir de tres a seis meses de gastos fijos).
“Por último, está la posibilidad de inversión, dependiendo de las necesidades y aversión al riesgo de cada persona. Puede ser una buena idea ir pensando en la vejez y generando ahorro previsional voluntario (APV, que en cierta modalidad el Estado bonifica con plata extra para la jubilación). Lo importante, sobre todo en etapas iniciales, es generar buenos hábitos y ahorros. Luego, el segundo paso es invertir bien”, sostuvo el doctor en Finanzas.
Finalmente, ya mirando hacia las festividades de fin de año (o las Fiestas Patrias de 2027), Mella aconseja tener un presupuesto, registrar los gastos, aprovechar rebajas y planificar con tiempo las compras.
Otras ideas, más relacionadas con la gestión del dinero en general, son “hacer más difícil la compra impulsiva” al borrar aplicaciones de compra, “sacar la tarjeta de crédito/débito almacenada en aplicaciones o página web, todo eso hace que la compra tome más tiempo y ayuda a detener la acción impulsiva”.
Apartar un monto de ahorro inmediatamente al recibir el sueldo y pagar las deudas más caras también funcionan como forma de disciplina financiera, según el académico.
Y Emanoelle, por su parte, recordó que existen herramientas como la Calculadora de Carga Financiera o Presupuesto Familiar del Sernac, donde se puede ver cuánto del ingreso familiar está comprometido.
“En esa semana final, el ajuste más efectivo suele venir de congelar temporalmente delivery, compras impulsivas y salidas adicionales, concentrar compras de alimentos y evitar que pequeños gastos terminen arrastrando deuda hacia el mes siguiente”, concluyó la analista de XTB.